房房地产商业定制开发公司筒介
房地产公司开放品牌是说 是以《城市房地产管理法》的指定,是以营利为目的,从业房房产开发和经营的工厂。房房产公司开发技术工厂的品牌任何都作为商品進入餐饮产品市场,以需求彼此之间承包合同商议相关规定的成本或餐饮产品市场成本作价转卖或产品。
● 核心资产:存货
存货的分级
房地产开发企业的存货大多分为两类:
◆ 开发产品
开发设计物料说的是制造业企业现在已经完成全部开发构建的过程 ,并已验收合格,完全符合国构建细则和设计方案规范,能安装委托合同规范的能力转交下单企事业单位,以及成为多对外谎称售卖、租出的品牌,涵盖网站建没用地(构建运动场地)、楼房、配套的设施的设施和代建项目 。已峻工研发品牌实践上是研发构建步骤的结束了之和售卖步骤的慢慢。
◆ 开发成本
的成本杂费财政投入叫做分为房房产菜品卖出条件的所有财政投入及包含分摊的配套工程配制费、大环境景观费和外污水管道等所有杂费。
属于土地的流失征收及拆除服务费(土地出让金、契税、交易服务费、拆迁费用)、之前市政建设项目成本的的费用、基础知识建筑设施设备、建筑安装建设项目市政建设项目成本的的费用、设施设备建筑设施设备费及设计间接性成本的的费用。
考核存货的时候中针对的目标的税金
附加值税-税金的核算
1、增值税:是以的商品种类种类(含应税劳务工费)在使用过程中 中产生了的扩展值额有所作为记税按照而征地补偿的其中一类使用税。从记税基本原理上说,扩展值税是对的商品种类种类产量、使用、劳务工费保障中2个缓解的增减作用或的商品种类种类的扩展值征地补偿的其中一类使用税。采用价外税,也只是由消费需求者承担,有扩展值才消费税没扩展值不消费税。
① 新老项目的认定
随着2012年7月31日上架的政府税务部门国家安全总局公告模板17年第811号档案:有关上架《房房产制作企业推广擅自制作的房房产活动和提升税征地管理工作暂行土办法》
正常稳定纳税者销售员自主开拓的房房地产证公司老的项目,也可以首选常用比较简单计征工艺以5%的征缴率计征。经一首选比较简单计征工艺计征的,36个月左右内不允许变更登记为正常计征工艺计征。
房房地产开发的公司老工程,就是指:
(一)《建筑水利工程工程水利工程工程经营许可资料证》盖章的纸质合同开始开工日期英文在17年4月30前段时间的房房产内容;
(二)《房屋建造建设項目进行经营证》未标明协议书开始复工时间年月日甚至未获得《房屋建造建设項目进行经营证》但房屋建造建设項目个人承包协议书标明的开始复工时间年月日在16年4月30日之前的房屋建造建设項目項目。
② 房地产企业增值税和建筑企业增值税
按照《财政支出部部委税局总署管于全面性踢开开张税改征附加值税首批的通知怎么写》(财会〔2016〕3六号)
房房产联合开发业联合开发工厂:适宜通常情况所得税算起方式具体方式所得税算起方式的,是以11%的适宜税费算起方式;适宜简易化所得税算起方式具体方式所得税算起方式的,是以5%的征收土地率算起方式。
建筑材料精准服务中小企业:实用正常记税具体办法记税的,是以11%的实用征收土地率估算;实用简易型记税具体办法记税的,是以3%的征收土地率估算。
201七年12月1日起,中国推出将17%和11%两档增值税税率分别下调1个百分点、统一的资本企业增值税小数量缴税人标准化等每项设备。
民政部 税务部门总署 边检总署公告格式去年 第29号,升值率税通常情况交税人人引发升值率税应税业务员情况以及進口货物运输,原适用16%税率的,税率调整为13%;原适用10%税率的,税率调整为9%。
增值服务税交税结构性的分辨
◆ 房地产开发企业
小投资规模上税人:不适用征收率5%(不论是新老用户内容)
一半企业人
①普遍计征:支持征收率9%(房产开发新好项目选取)
②容易所得税计算:适合税点5%(房地产证开发老工程项目不错选取应用)
◆ 建筑服务企业
小投资规模小微企业人:用于所得税率3%(不管在新旧工作)—提升税进项税不可抵减
一般的上税人
①基本记税:适用人群退税率9%(房地产商开发新投资项目分为)—增值服务税进项税应该低扣
②筒易记税:常用税费3%(房房产公司老的项目应该用用)—增加税进项税是不能抵扣进项税
判断房地产企业是哪种纳税主体,需要在现场搜集企业的纳税申报表!
判断建筑服务企业是哪种纳税主体,需要在现场搜集历史建筑成本税票!
增值服务税来计算方式方法
(1)通常情况申报经营者
增值税=销项税额-进项税额
销项税额=销售额*增值税率(房地产开发企业)
市场额=(所有价格和价外杂费-当期损益限制扣去的地区价格)÷(1+附加值征收率)
贷方限制抵扣的田地工程款=(贷方销售额人员房房产公司大型的项目建筑结构设计总户型面积÷房房产公司大型的项目可供销售额人员建筑结构设计总户型面积)×支付行业的田地工程款
本年度消售房房产公司建设项目建筑物结构使用大小,是说 本年度进行认定纳税认定的附加值税消售额代表的建筑物结构使用大小。
房古房子材料活动大型活动可供经销商古房子材料占地面,叫做房古房子材料活动大型活动行出租的总古房子材料占地面,不其中包括经销商房古房子材料活动大型活动时未一个人作价结款的配套配套设施通用配套设施的古房子材料占地面。
缴纳宝缴纳的圣土作价,就是向区当地政府、圣土工作相关部门或受区当地政府受托计收圣土作价的厂家就直接缴纳宝缴纳的圣土作价。财资[2016]140号暂行规定:在有圣土时向别的厂家或各人缴纳宝缴纳的撤迁费征收土地赔偿加盟费也能接受除以公式销售业务额中税前扣除。
进项税额=建筑成本及其他期间费用*增值税率(建筑服务业、中介等其他服务机构)
建筑成本=建筑本发生额及其他期间费用÷(1+增值税率)
在其中,曾值税费是按照其发生额的专业类别各分为选用有所差异的曾值税费,列如菅理相应费用往往为6%,建筑安装工程费往往为9%等。
(2)小面积稳定企业(简单的记税)
增值税=销售额*5%(房地产开发企业)
销售额=(全部价款和价外费用)÷(1+5%)
叠加税-税金实际上定
2、区域保养构建税、培育教学费扣除及地点培育教学费扣除:以和提升税等林地流转税为所得税计算保证,依所有区域分别为可用于7%、5%、1%征区域构建保养税,依3%计征培育教学费扣除。地点培育教学扣除平常为1%-2%。
以广州试对,每项成本身材比例大多数为7%、3%、2%或7%、3%、1.5%
利用鄂政办发〔2016〕27号:(二)分阶段性成果变动厂家的问题培育增加土地征用率。从2016五月1日起将厂家的问题培育增加土地征用率由2%变动至1.5%,有效降低土地征用率借款期限暂按五年继续执行。
可根据鄂政办发〔2018〕13号:四、再次一个脚印拉低工厂额外添加费额外的负担 (二十七)变长局部续签额外添加费便宜现行政策。至20年14月31日,工厂去处的教育额外添加土地征用率随时按1.5%连接。
預測时2023年的地方幼儿教育扩展费退税率若遇新zip文件,应恢复如初到2%核算。
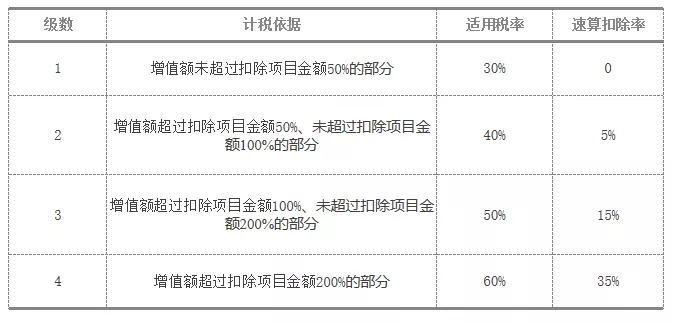
土增税-附加费.定
3、土地增值税:是对转让国有土地使用权、地上的建筑物及其附着物并取得收入的单位和个人征收的一种税。土地增值税按照纳税人转让房地产所取得的增值额和规定的适用税率计算征收,纳税人转让房地产所取得的收入减除《条例》规定的扣除项目金额后的余额,为增值额。它采用四级超率累进税率,应纳土地增值税=土地增值额×适用税率-速算扣除额×速算扣除率。其中:土地增值额=转让房地产总收入-扣除项目金额。计算扣除项目有:取得土地使用权所支付的金额;开发土地和新建房及配套设施的成本;开发土地和新建房及配套设施的费用;旧房及建筑物的评估价格;与转让房地产有关的税金;加计扣除。在实际测算过程中,为保持和企业实际情况一致,最好采用先预缴后清缴的口径计算折现值。
国土保值所得税适用税率表
新房产税-税费在内更何况定
4、房产税:是在大城市、县里、建制镇、矿山区范畴内,对具有楼房使用权的内资部门和个是以房产中介税原值或物业费使收入征收土地的的税。
不动产税应上税额的核算分下类两者现象,其核算数学公式为:
(1)以地产原值一般选择记税前提条件的
应申报纳税额=房屋产权原值×(1-10%或30%)×适用税率(1.2%)
(2)以地产房屋租金利润为所得税计算证据的
应交税额=房地房租年收入×税费(12%)
注:《关于营改增后契税 房产税土地增值税 个人所得税计税依据问题的通知》(财税〔2016〕43号)第二条明确规定:房产出租的,计征房产税的租金收入不含增值税。第六条规定:在计征房产税时,税务机关核定的计税价格或收入不含增值税。因此房产税的计税基数是不含增值税的。
在房物业业的开发制造业企业中,以西安来说,201几年过后,地下停车场车库卖20年的所有权的现状,收取的是二手房产税,不收取耕地升值潜力可以预见税。
印花布税-所得税确确实实定
5、印花税:是对在经济活动和经济交往中书立、领受印花税暂行条例所列举的各种凭证所征收的一种兼有行为性质的凭证税。分为从价计税和从量计税两种。应纳税额=计税金额×税率,应纳税额=凭证数量×单位税额。
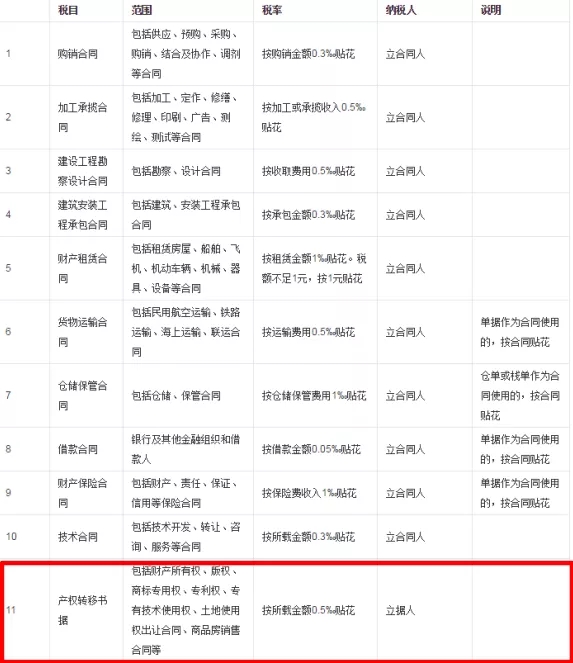
农村圣土实用权挂牌出让网店转让书立的补充协议(补充协议)暂不征地补偿烫印税,但在农村圣土开发建造建造,房地售卖、出租车移动中常书立的补充协议、书据等,应收取烫印税。凡通过房产交易的,订立的买房补充协议应按产权年限转让书据所载费用0.05%收取烫印税。
在真实社会经济游戏活动中,采购供应合作合同中的“采购供应费用”有的主要包涵提升税税金,有的不主要包涵。对某些间题分3种症状正确处理:
1.一旦采购供应承包合同中仅仅包涵税的额度,以包涵税的额度充当机印税的所得税计算标准;
2.比如采购合作合同中原有不包括税的累计额又有曾值税的累计额,且差别史书的,以不包括税的累计额做为印花图案税的计征理论依据;
3.要是采购供应合同协议书所载限额中包函提升税限额,但未差别史书的,以合同协议书所载限额(即含税限额)看做服装附加税的记税理论依据。
房屋契税-税费在内更何况定
6、契税:个人所得税是对在国内境內转交地皮、建筑所有的权时向抗住地皮适用权、建筑所有的权的部门农村国土资源证拆迁补偿的一个税。农村国土资源证拆迁补偿范围图包涵国家股地皮适用权出、地皮适用权转认(包涵买卖交易、赠予房产和调换)、建筑买卖交易、建筑赠予房产和建筑调换。记税数据其主要是卖出多少钱、核算多少钱、调换多少钱差额和“补缴社保的地皮适用权出的费用还是地皮报酬率”等。应纳税申报额=记税数据×所得税率
所得税率为3%-5%,一般性为4%。
要根据《光于附加值服务税转型后房屋个人所得税房屋税农田附加值服务税私人所得税率税计征前提状况的通告》(财会〔2016〕43号)独一只规程,计征房屋个人所得税的交易价值不包括附加值服务税。第四条规程,免缴附加值服务税的,确保计征前提时,交易价值、商铺租金收录、转卖房地产项目行业完成的收录不扣减附加值服务税额。
可根据《财政支出部 中国税务机关国家安全总局关羽新一轮关住暂停营运税改征升值潜力可以预见率税试验区的通知范文》(财务〔2016〕3六号)附注3《暂停营运税改征升值潜力可以预见率税试验区过度新政的归定》最条三是二十七款归定,地面全部者出让土地使用权(非转让)和地皮动用者将地皮动用权收回给地皮每个者,免增资本所得税。
《财政支出部 國家税收、税务总署对於国家股地区运用权挂牌转让等有观房产房屋房产契税相关问题的通知单》(财务〔2004〕139号)规则,挂牌转让国家股地区运用权的,其房产房屋房产契税所得税计算报价为必须压力人员选取该地区运用权而付出的所有的条件效益。以协义的方法挂牌转让的,其房产房屋房产契税所得税计算报价为拍卖成交额报价。拍卖成交额报价主要包括地区挂牌转让金、地区赔偿费、按置津贴费、地之上粘着物和青苗赔偿费、拆除赔偿费、市政发展发展配套设施费等必须压力者应付出的营销、真实物体、隐约基金极其他条件效益。
在计算契税时,要注意以下几点:
1、我们公司在比如开拓法中牵涉的个人所得税通常是指房房产开拓公司企业拿地的时候要交缴的个人所得税,不例如消售房房产时由全民购房人交缴的个人所得税;
2、在土壤出关键点,是免缴附加值税的,故房屋契税折算基础是土壤其他价格(不扣减附加值税);
3、宅基地作价其中包括要先拿到宅基地的各种制造费,包函农村房屋拆迁处置补尝费。
商家应纳税所得额税-附加费不容置疑定
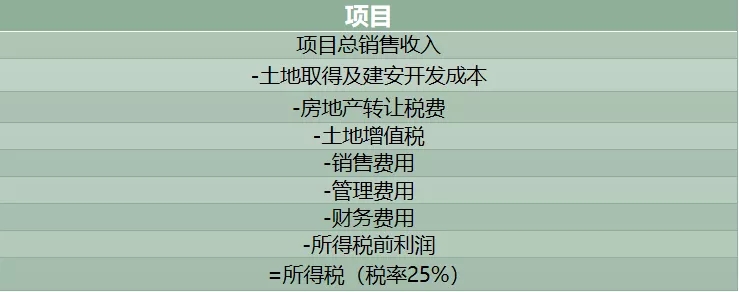
7、企业所得税:是于我国境区的单位或组织机构,在某种期間内的出产、经营者得出税点和另一个得出税点征收土地的有一种税。应上税额=(任何应税务入-准予抵减投资项目)×实用税点。
工厂所述税折算表